Résumé
Cet article analyse les mécanismes par lesquels la qualité de l’information comptable soutient la décision stratégique dans les PME tchadiennes. Il articule la théorie du traitement de l’information, la perspective des échelons supérieurs et l’approche contingente du contrôle. Un design mixte convergent combine une enquête auprès de 186 PME de N’Djaména, quatre études de cas et dix-huit entretiens. Les résultats montrent une qualité comptable globale modérée (M = 2,74/5), avec une faiblesse marquée de l’actualité temporelle (M = 2,34 ; 58,1 % sous le seuil critique). La qualité comptable améliore la qualité décisionnelle (β total = 0,45 ; p < 0,001), mais 58 % de cet effet transite par la capacité analytique du dirigeant. La qualité du système d’information renforce cette conversion (β = 0,22 ; p < 0,001), tandis que la formation en gestion ou comptabilité accroît la capacité analytique (β = 0,34 ; p < 0,001). L’intégration des données identifie quatre configurations de gouvernance informationnelle. L’article montre ainsi que la valeur décisionnelle dépend de l’articulation entre qualité des données, compétences analytiques et infrastructure de gestion. Il recommande de réduire les délais de production, renforcer les compétences des dirigeants et différencier les dispositifs d’appui.
Introduction
Une information comptable peut être techniquement fiable sans devenir stratégiquement utile. Cette tension est particulièrement importante dans les PME, où le dirigeant concentre fréquemment l’interprétation des données, l’arbitrage entre options et l’allocation des ressources. Dans ces structures, la production d’une information pertinente ne garantit donc pas son utilisation effective. Une donnée fiable mais tardive, fragmentée ou difficilement interprétable peut conserver une valeur de conformité tout en perdant une grande partie de sa valeur décisionnelle. La question centrale ne réside alors plus seulement dans la qualité intrinsèque de l’information, mais dans les mécanismes permettant sa transformation en connaissance, en jugement puis en action stratégique.
La littérature comptable s’est largement intéressée aux propriétés déterminant la qualité de l’information. Le cadre conceptuel de l’IASB (2018) insiste notamment sur la pertinence, la représentation fidèle, la comparabilité, la vérifiabilité, l’intelligibilité et l’actualité temporelle. Les travaux consacrés à la qualité comptable ont prolongé cette réflexion en montrant que la fiabilité de l’information améliore la compréhension de la situation économique et réduit l’incertitude entourant les décisions (Dechow et al., 2010 ; Francis et al., 2008). Corina et Nicolae (2012) établissent également que la qualité de l’information comptable contribue à l’optimisation du processus décisionnel. Plus récemment, Tran Thanh Thuy (2025) montre que la qualité des systèmes comptables influence le succès décisionnel lorsque l’information produite possède les propriétés nécessaires à son exploitation. Dans les contextes africains, Mfouapon et Kamsu Tsassonhoua (2023) soulignent que les choix comptables affectent directement la qualité de l’information produite par les PME familiales camerounaises. Anass et al. (2025) montrent, pour leur part, que la comptabilité analytique améliore la qualité de la décision dans les organisations publiques marocaines.
Ces travaux établissent donc solidement la valeur informationnelle de la comptabilité. Ils expliquent toutefois moins précisément comment cette valeur devient effectivement stratégique au niveau du décideur. Une large partie de la littérature demeure centrée sur les caractéristiques de l’information, les marchés financiers ou les besoins des parties prenantes externes. Or, dans une PME, l’information comptable ne produit pas mécaniquement une décision. Elle doit être sélectionnée, rapprochée d’autres informations, interprétée et traduite en alternatives d’action. Gardi et Darmawan (2022) soulignent ainsi que l’utilité stratégique des données comptables dépend de leur utilisation effective par les managers. Nadya et al. (2024) montrent également que les systèmes d’information comptable soutiennent la décision lorsqu’ils améliorent l’accessibilité et l’exploitation des données. La littérature invite dès lors à déplacer l’analyse de la seule qualité de l’information vers sa capacité à devenir actionnable.
La comptabilité de gestion fournit un premier fondement à ce déplacement. Hall (2010) montre que l’information comptable contribue moins à déterminer mécaniquement une décision qu’à construire la connaissance managériale nécessaire à l’action. Anisman et al. (2023) prolongent cette perspective en soulignant que l’information issue de la comptabilité stratégique produit davantage de valeur lorsqu’elle nourrit les capacités d’analyse et de connaissance organisationnelle. Cette lecture rejoint la théorie du traitement de l’information. Galbraith (1974) et Daft et Lengel (1986) considèrent que les organisations doivent ajuster leurs capacités de traitement aux niveaux d’incertitude auxquels elles sont confrontées. L’efficacité décisionnelle dépend alors simultanément de la quantité et de la qualité de l’information disponible, mais aussi de la capacité du système organisationnel à l’interpréter.
Cette capacité de traitement apparaît particulièrement personnalisée dans les PME. La centralisation des décisions autour du dirigeant transforme ses connaissances et ses compétences en composantes essentielles de l’architecture informationnelle. La perspective des échelons supérieurs suggère précisément que les choix stratégiques reflètent les expériences, les valeurs et les capacités cognitives des principaux décideurs (Hambrick & Mason, 1984). Chapellier (1997) montre que le profil du dirigeant influence l’utilisation des données comptables de gestion dans les PME. Chapellier et Ben Hamadi (2012) établissent également que les caractéristiques des dirigeants déterminent en partie la complexité des systèmes de données comptables mobilisés. Plus largement, Dragoni et al. (2011) associent les capacités cognitives et l’expérience à la compétence de pensée stratégique, tandis que Campbell et al. (2023) montrent que les antécédents éducatifs et professionnels façonnent les cadres cognitifs des dirigeants.
Cette littérature suggère l’existence d’un mécanisme encore insuffisamment explicité : la capacité analytique du dirigeant pourrait constituer le chaînon reliant qualité comptable et qualité décisionnelle. Franke et Hiebl (2023) montrent que les compétences analytiques conditionnent la capacité à convertir des données complexes en décisions de meilleure qualité. Diabate et al. (2026) soulignent également que la qualité des systèmes comptables produit davantage d’effets lorsque les dirigeants peuvent effectivement exploiter les informations disponibles. Dès lors, une même information peut produire des effets différents selon les capacités d’interprétation du décideur. La qualité comptable apparaît ainsi comme un potentiel informationnel, tandis que la capacité analytique constitue le mécanisme permettant de convertir ce potentiel en jugement stratégique.
Cette conversion dépend également de l’infrastructure qui soutient l’information. Les approches contingentes rappellent que l’efficacité des systèmes comptables varie selon les caractéristiques organisationnelles et environnementales (Chapman, 1997 ; Chenhall, 2003 ; Otley, 2016). Knauer et al. (2020) montrent que la qualité des systèmes influence directement celle des données utilisées en comptabilité de gestion. Ettoumi et Benjelloun (2022) établissent que l’intégration des systèmes d’information améliore l’exploitation décisionnelle des données. Zohry et Al-Dhubaibi (2024) insistent également sur la complémentarité entre qualité informationnelle et compétence du système. Plus récemment, Varma et al. (2025) montrent que les capacités comptables et analytiques produisent davantage de valeur lorsqu’elles s’insèrent dans des dispositifs de contrôle et d’information appropriés. Ainsi, le système d’information de gestion pourrait amplifier la transformation de l’information comptable en capacité analytique.
Une autre question demeure cependant largement ouverte : toutes les dimensions de la qualité comptable contribuent-elles avec la même intensité à la décision stratégique ? Cette hypothèse d’équivalence paraît discutable lorsque les décisions doivent être prises rapidement. Humphreys et al. (2016) montrent que les situations décisionnelles dynamiques exigent une actualisation régulière des informations. Trotman et al. (2011) rappellent également que le jugement comptable dépend des conditions dans lesquelles les informations sont obtenues et traitées. Souitaris et Maestro (2010) ainsi que Lin et al. (2019) montrent, de leur côté, que la temporalité structure les processus stratégiques des équipes dirigeantes. Dans ces conditions, l’actualité temporelle peut devenir une propriété particulièrement critique : une information exacte mais disponible après l’arbitrage perd nécessairement une partie de son utilité stratégique.
Ces questions prennent une acuité particulière dans les PME tchadiennes. Celles-ci évoluent dans un environnement où les ressources gestionnaires restent souvent limitées, la formalisation des systèmes d’information demeure inégale et les fonctions comptables peuvent être principalement orientées vers les exigences fiscales ou réglementaires. Le référentiel OHADA fournit certes un cadre harmonisé de production comptable. Toutefois, l’existence d’un cadre formel ne garantit ni l’appropriation managériale des données ni leur utilisation dans les décisions stratégiques. Il peut ainsi subsister un découplage entre une comptabilité destinée à satisfaire la conformité et une comptabilité effectivement mobilisée pour piloter l’entreprise. Ce contexte permet donc d’observer avec une particulière netteté la frontière entre production de l’information et actionnabilité de l’information.
La question centrale de cette recherche est dès lors la suivante : par quels mécanismes la qualité de l’information comptable améliore-t-elle la qualité de la prise de décision stratégique dans les PME tchadiennes ? L’étude examine plus précisément quatre mécanismes complémentaires. Elle analyse d’abord l’effet direct de la qualité comptable sur la décision. Elle teste ensuite le rôle médiateur de la capacité analytique du dirigeant. Elle examine la primauté éventuelle de l’actualité temporelle parmi les attributs de qualité. Enfin, elle étudie le rôle modérateur du système d’information de gestion et l’influence de la formation du dirigeant sur ses capacités analytiques.
Cette recherche apporte trois contributions principales. Premièrement, elle déplace l’analyse d’une relation essentiellement informationnelle vers un mécanisme de conversion cognitive, en identifiant la capacité analytique comme interface entre information comptable et décision stratégique. Deuxièmement, elle remet en cause une lecture uniforme de la qualité comptable en examinant la hiérarchie contextuelle de ses attributs, notamment la place de l’actualité temporelle. Troisièmement, elle adopte une lecture configurationnelle de la gouvernance informationnelle en articulant qualité des données, capacités du dirigeant et qualité du système d’information. Cette approche permet de comprendre pourquoi des PME disposant de niveaux comparables d’information peuvent présenter des qualités décisionnelles très différentes.
Empiriquement, l’étude repose sur un design mixte associant une enquête auprès de 186 PME de N’Djaména, quatre études de cas et dix-huit entretiens. Ce dispositif permet de combiner l’identification des relations entre variables et l’analyse des configurations par lesquelles l’information devient, ou ne devient pas, une ressource stratégique. L’article présente successivement le cadre théorique et les hypothèses, la méthodologie, les résultats, leur discussion, puis les principales implications et conclusions.
- Cadre théorique et développement des hypothèses
- Ancrage théorique
- La qualité comptable comme capacité de réduction de l’incertitude
- Ancrage théorique
La théorie du traitement de l’information considère l’incertitude comme un écart entre l’information requise et l’information disponible. Les organisations réduisent cet écart par des structures et des systèmes adaptés (Galbraith, 1974). Daft & Lengel (1986) distinguent également quantité d’information et capacité à réduire l’équivoque. Cette distinction est décisive pour la comptabilité. Produire davantage de données n’améliore pas nécessairement la décision. La valeur apparaît lorsque l’information est pertinente, compréhensible et disponible au moment de l’arbitrage.
Le cadre conceptuel de l’IASB (2018) fournit une base pour caractériser cette qualité. La présente étude retient cinq dimensions opérationnelles : pertinence, fiabilité, actualité temporelle, intelligibilité et comparabilité. Ces attributs forment une ressource informationnelle. Toutefois, une ressource n’engendre pas automatiquement une décision de meilleure qualité. Elle doit être interprétée, contextualisée et reliée à des options d’action.
Cette distinction rejoint Hall (2010). L’information comptable prend sens dans le travail quotidien des managers. Elle contribue à construire une compréhension de l’activité, des écarts et des risques. L’effet attendu sur la décision résulte donc d’un processus de sensemaking gestionnaire. Dans les PME, ce processus repose fortement sur le dirigeant-propriétaire.
- La capacité analytique comme mécanisme de conversion
La rationalité du décideur reste bornée par ses capacités d’attention et de traitement (Simon, 1955). Deux dirigeants exposés à la même information peuvent donc produire des décisions différentes. La capacité analytique désigne ici l’aptitude à lire les états financiers, interpréter les écarts et mobiliser des indicateurs. Elle traduit la faculté de transformer des données comptables en diagnostics et en choix.
La perspective des échelons supérieurs renforce cette proposition. Les caractéristiques des dirigeants influencent leur manière de percevoir les situations et de choisir une réponse stratégique (Hambrick & Mason, 1984). Dans une PME, cette influence est amplifiée par la concentration des responsabilités. La capacité analytique devient alors un mécanisme central entre information et décision. Elle explique pourquoi la qualité comptable peut produire des effets hétérogènes entre entreprises.
Cette perspective complète les recherches consacrées à la qualité comptable. Dechow et al. (2010) examinent surtout les propriétés de l’information et leurs conséquences. La présente recherche s’intéresse au mécanisme humain d’appropriation. Elle suppose que la qualité des données soutient la décision lorsque le dirigeant possède les ressources cognitives nécessaires.
- Le rôle contingent du système d’information et du contexte
L’approche contingente soutient qu’aucun dispositif comptable n’est universellement efficace. Son utilité dépend de son adéquation aux caractéristiques de l’organisation et de son environnement (Chapman, 1997 ; Chenhall, 2003). Otley (2016) invite aussi à considérer les systèmes de contrôle comme des ensembles évolutifs. Cette perspective conduit à traiter le système d’information de gestion comme un mécanisme d’amplification, plutôt que comme un simple équipement technique.
Un système de gestion formalisé facilite la collecte, l’agrégation et la disponibilité des données. Il peut réduire la charge cognitive du dirigeant. Il peut aussi rendre les indicateurs plus réguliers et comparables. La digitalisation renforce potentiellement cette fonction, mais son effet dépend de l’usage managérial des informations produites (Bhimani & Willcocks, 2014). La qualité du système devrait donc renforcer le passage entre information comptable et capacité analytique.
Enfin, la contingence concerne le temps. Les PME répondent souvent à des décisions rapides de trésorerie, d’investissement ou d’approvisionnement. Une information exacte mais tardive perd alors une part de sa valeur. Dans un environnement volatil, l’actualité temporelle peut devenir plus déterminante que des attributs plus formels. Cette hiérarchie constitue une proposition contextuelle testable.
- Hypothèses de recherche
- Qualité de l’information comptable et qualité de la prise de décision stratégique
La qualité de la décision stratégique dépend étroitement de la capacité des dirigeants à disposer d’informations fiables, pertinentes et suffisamment intelligibles. Dans cette perspective, l’information comptable ne constitue plus un simple instrument de reddition des comptes. Elle devient une ressource cognitive permettant de réduire l’incertitude, d’évaluer les alternatives et d’orienter les choix organisationnels. Corina et Nicolae (2012) montrent ainsi qu’une information comptable de qualité améliore l’efficacité du processus décisionnel en fournissant une représentation plus fidèle de la situation économique de l’organisation. Cette fonction informationnelle devient particulièrement déterminante lorsque les décisions engagent durablement les ressources et la trajectoire stratégique de l’entreprise.
Les travaux récents confortent cette perspective. Gardi et Darmawan (2022) soulignent que l’utilisation effective des informations comptables améliore la pertinence des décisions stratégiques des managers. Anisman et al. (2023) et Boubakary (2024) montrent également que l’information issue de la comptabilité stratégique soutient la performance en renforçant les capacités d’analyse et d’anticipation. De même, Nadya et al. (2024) établissent que les systèmes d’information comptable facilitent les décisions stratégiques grâce à une information plus accessible, intégrée et opportune. Tran Thanh Thuy (2025) précise toutefois que cet effet dépend de la qualité intrinsèque des informations produites, notamment leur pertinence et leur fiabilité.
Les résultats observés dans les contextes africains convergent vers cette relation. Mfouapon et Kamsu Tsassonhoua (2023) montrent que les choix comptables conditionnent la qualité de l’information des PME familiales camerounaises. Anass et al. (2025) établissent, dans les administrations publiques marocaines, que l’amélioration de l’information analytique renforce la qualité des décisions. Enfin, Mushiya Nkongolo et Mbudi Masunda (2026) confirment les effets économiques favorables associés à une information comptable de meilleure qualité. Ainsi, une information fiable, pertinente, comparable et disponible en temps opportun réduit l’asymétrie informationnelle et améliore l’arbitrage stratégique. Dès lors, l’hypothèse suivante est formulée :
H1. La qualité de l’information comptable exerce un effet positif sur la qualité de la prise de décision stratégique.
Cependant, la seule disponibilité d’une information comptable de qualité ne garantit pas mécaniquement une décision stratégique pertinente. Encore faut-il que le dirigeant dispose des capacités nécessaires pour l’interpréter, la mettre en perspective et la convertir en diagnostics puis en options d’action. Dès lors, l’analyse du lien entre information comptable et décision stratégique conduit à examiner le rôle central joué par la capacité analytique du dirigeant.
- Qualité comptable, capacité analytique du dirigeant et qualité de la décision stratégique
La qualité de l’information comptable constitue une ressource décisionnelle essentielle, mais sa disponibilité ne garantit pas mécaniquement la qualité des choix stratégiques. Son utilité dépend de la capacité du dirigeant à sélectionner, interpréter et transformer les données disponibles en connaissances actionnables. Anass et al. (2025) montrent ainsi que l’information comptable analytique soutient la décision lorsqu’elle permet une lecture structurée des coûts, des performances et des alternatives. Dans le même sens, Diabate et al. (2026) soulignent que la fiabilité des systèmes comptables améliore la performance décisionnelle lorsque les informations produites sont effectivement mobilisées dans l’analyse managériale.
Cette perspective déplace donc l’attention de la seule qualité informationnelle vers les capacités cognitives nécessaires à son exploitation. Franke et Hiebl (2023) établissent précisément que les compétences en analyse de données renforcent la transformation des volumes informationnels en décisions de meilleure qualité. L’information ne crée ainsi de valeur stratégique qu’à travers des capacités permettant d’identifier les régularités, d’évaluer les risques et de comparer rigoureusement les options. Anisman et al. (2023) et Boubakary (2024) prolongent cette logique en montrant que l’information comptable stratégique contribue à la performance lorsqu’elle s’articule aux processus de connaissance et d’interprétation organisationnelle.
Par ailleurs, cette capacité de traitement demeure étroitement liée aux caractéristiques du dirigeant. Abu Afifa et Nguyen (2023) montrent que le style de leadership influence l’utilisation des informations issues des systèmes de comptabilité de gestion. Mathur et al. (2026) soulignent également que les compétences associées au leadership transformationnel favorisent l’efficacité des décisions stratégiques. Dès lors, la qualité comptable peut être considérée comme un potentiel informationnel, tandis que la capacité analytique constitue le mécanisme par lequel ce potentiel devient jugement, arbitrage et décision. Cette articulation conduit à formuler l’hypothèse ci-après :
H2. La capacité analytique du dirigeant médiatise positivement la relation entre la qualité comptable et la qualité de la prise de décision stratégique.
- Actualité temporelle de l’information comptable et qualité de la décision stratégique
La disponibilité temporelle conditionne fortement l’usage de l’information dans des décisions rapides. Cette contrainte devrait lui conférer un poids supérieur aux autres attributs de qualité. La qualité comptable repose sur plusieurs attributs complémentaires, notamment la fiabilité, la pertinence, la comparabilité et l’actualité temporelle. Toutefois, leur contribution à la décision stratégique peut différer selon l’intensité temporelle du contexte décisionnel. Mfouapon et Kamsu Tsassonhoua (2023) montrent que les choix comptables conditionnent directement la qualité des informations produites par les PME familiales camerounaises. Cependant, une information techniquement fiable perd une partie de sa valeur décisionnelle lorsqu’elle devient disponible après le moment où l’arbitrage stratégique doit intervenir.
Cette contrainte temporelle est particulièrement déterminante dans les décisions stratégiques, caractérisées par leur irréversibilité relative, leurs conséquences durables et l’incertitude qui les entoure (Leiblein et al., 2018). Dans de tels contextes, l’avantage décisionnel réside moins dans l’accumulation d’informations que dans leur disponibilité au moment opportun. Humphreys et al. (2016) montrent ainsi que la décision dynamique exige une actualisation continue des informations afin d’ajuster les jugements aux évolutions observées. De même, Trotman et al. (2011) soulignent que la qualité du jugement comptable dépend de la capacité des décideurs à traiter des informations pertinentes dans des environnements évolutifs. Cette sensibilité au temps est renforcée au sommet des organisations. Souitaris et Maestro (2010) établissent que les configurations temporelles des équipes dirigeantes influencent les processus décisionnels stratégiques. Lin et al. (2019) montrent également que l’orientation temporelle des dirigeants façonne la manière dont ils interprètent l’information et conduisent leurs arbitrages. Par ailleurs, Christensen et al. (2015) rappellent que la qualité comptable ne dépend pas uniquement des normes, mais également des incitations entourant leur production et leur utilisation.
Ainsi, lorsque l’environnement évolue rapidement, une information récente réduit le risque de décisions fondées sur des conditions devenues obsolètes. Sa contribution peut alors surpasser celle d’autres caractéristiques comptables. D’où l’hypothèse suivante :
H3. L’actualité temporelle exerce un effet plus fort sur la qualité de la prise de décision stratégique que les autres dimensions de la qualité comptable.
- Qualité du système d’information de gestion, qualité comptable et capacité analytique
Un système d’information de gestion formalisé structure la production et la circulation des données. Il devrait faciliter leur appropriation par le dirigeant. La qualité de l’information comptable ne suffit pas, à elle seule, à développer la capacité analytique des dirigeants. Son potentiel dépend également de l’architecture technologique dans laquelle elle est produite, intégrée et mobilisée. Les systèmes d’information de gestion jouent ainsi un rôle d’interface entre la donnée comptable et son exploitation managériale. Ettoumi et Benjelloun (2022) montrent que l’intégration des systèmes informationnels améliore la circulation des données, leur exploitation décisionnelle et l’efficacité du contrôle de gestion. La technologie ne constitue donc pas un simple support technique ; elle conditionne la transformation de l’information en connaissance exploitable.
Cette logique est renforcée par Knauer et al. (2020), qui établissent que la qualité des systèmes détermine directement la qualité des données utilisées en comptabilité de gestion. Une information fiable peut ainsi perdre une partie de sa valeur analytique lorsqu’elle est fragmentée, difficilement accessible ou tardivement disponible. À l’inverse, Zohry et Al-Dhubaibi (2024) montrent que la compétence du système et la qualité informationnelle agissent conjointement sur la performance organisationnelle. Nurhayati et al. (2023) prolongent cette perspective en soulignant que les capacités analytiques associées aux technologies de données renforcent les mécanismes traditionnels de production d’informations comptables de qualité.
Plus récemment, Varma et al. (2025) montrent que l’articulation entre compétences comptables et capacités analytiques améliore le contrôle managérial et la performance. De même, Al-Hashimy et al. (2026) établissent que les systèmes comptables informatisés produisent davantage de valeur lorsque la qualité informationnelle s’accompagne d’un soutien organisationnel et technologique adéquat.
Ainsi, un système d’information performant amplifie la capacité des dirigeants à interpréter, croiser et convertir l’information comptable en analyses utiles. Il agit dès lors comme un mécanisme renforçant l’effet de la qualité comptable sur les capacités analytiques. D’où l’hypothèse ci-dessous :
H4. La qualité du système d’information de gestion renforce positivement la relation entre la qualité comptable et la capacité analytique.
- Formation du dirigeant et développement de la capacité analytique
Enfin, la formation en gestion ou comptabilité fournit des schémas d’interprétation utiles. Elle devrait donc soutenir la capacité analytique du dirigeant. La capacité analytique du dirigeant ne repose pas uniquement sur l’accès à l’information. Elle dépend également des connaissances permettant de la décoder, de la structurer et de l’intégrer au raisonnement stratégique. Dans les PME, Chapellier (1997) montre que les caractéristiques du dirigeant influencent fortement l’utilisation des données comptables de gestion. Chapellier et Ben Hamadi (2012) prolongent cette perspective en établissant que la sophistication des systèmes comptables mobilisés dépend notamment du profil des dirigeants. Ces résultats suggèrent que la formation constitue un filtre cognitif déterminant dans l’appropriation de l’information comptable.
Une formation en gestion ou en comptabilité fournit précisément les connaissances nécessaires à l’interprétation des états financiers, des coûts, des marges et des indicateurs de performance (Stolowy et al., 2024). Elle favorise ainsi le passage d’une lecture descriptive des chiffres à une analyse orientée vers le diagnostic, l’anticipation et l’arbitrage. Cette logique rejoint Dragoni et al. (2011), qui montrent que les capacités cognitives et l’expérience accumulée contribuent au développement de la pensée stratégique des dirigeants. Plus largement, Campbell et al. (2023) soulignent que les antécédents éducatifs et professionnels des dirigeants façonnent leurs cadres cognitifs et, par conséquent, leurs comportements décisionnels.
Les travaux récents renforcent cette lecture. Yahaya (2025) associe l’éducation du dirigeant à la performance organisationnelle, tandis que Danesh (2026) souligne l’importance du capital humain et de l’adéquation cognitive dans l’efficacité financière du leadership. Franke et Hiebl (2023) montrent, en outre, que les compétences analytiques conditionnent la capacité à transformer des données complexes en jugements décisionnels pertinents. La formation spécialisée apparaît donc comme un capital cognitif réduisant les difficultés d’interprétation et augmentant la maîtrise des informations comptables. Elle devrait, par conséquent, favoriser une capacité supérieure à analyser, croiser et convertir les données en connaissances stratégiques. D’où l’hypothèse ci-après :
H5. Les dirigeants formés en gestion ou comptabilité présentent une capacité analytique supérieure.
Le modèle conceptuel synthétisant ces relations est présenté en Figure 1.
Figure 1 : Modèle conceptuel de la recherche
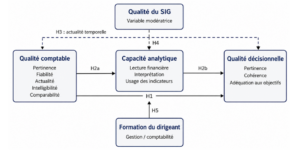
Source : Auteur à partir de Galbraith (1974), Hambrick & Mason (1984), Chenhall (2003) et Hall (2010).
- Méthodologie
- Terrain, échantillon et collecte des données
La recherche adopte un design par méthodes mixtes convergentes (Creswell & Plano Clark, 2018). Les volets quantitatif et qualitatif ont été conduits en parallèle. Leur intégration intervient au stade de l’interprétation. Ce choix répond à un double objectif. Le volet quantitatif teste la structure des relations proposées. Le volet qualitatif documente les mécanismes d’usage de l’information comptable.
Le terrain est constitué de PME enregistrées à N’Djaména. Le questionnaire a été administré entre février et août 2025. Une stratification par secteur d’activité et taille d’entreprise a guidé la sélection. Au total, 208 questionnaires ont été distribués. Cent quatre-vingt-six réponses exploitables ont été retenues, soit 89,4 %. Le Tableau 1 décrit la composition de l’échantillon.
L’échantillon couvre cinq secteurs. Le commerce et le négoce représentent 33,3 % des répondants. Les services aux entreprises en représentent 25,3 %. L’industrie et la transformation comptent pour 20,4 %. Le BTP constitue 12,9 % de l’échantillon. L’agriculture et l’agro-industrie représentent 8,1 %. Cette structure permet de comparer des PME confrontées à des degrés différents de formalisation comptable.
Tableau 1 : Répartition de l’échantillon quantitatif par secteur et taille (n = 186)
| Secteur d’activité | n | % | Effectif moyen | % avec comptable salarié |
| Commerce et négoce | 62 | 33,3 % | 18 salariés | 31,0 % |
| Services aux entreprises | 47 | 25,3 % | 24 salariés | 44,7 % |
| Industrie et transformation | 38 | 20,4 % | 41 salariés | 57,9 % |
| BTP et travaux publics | 24 | 12,9 % | 33 salariés | 45,8 % |
| Agriculture et agro-industrie | 15 | 8,1 % | 27 salariés | 26,7 % |
| Total | 186 | 100 % | 27 salariés | 40,3 % |
Source : enquête de terrain (2025).
- Mesures et stratégie d’analyse quantitative
Le questionnaire comprend quatre blocs. La qualité de l’information comptable est mesurée par 22 items sur une échelle de Likert à cinq points. Cinq dimensions sont retenues : pertinence, fiabilité, actualité temporelle, intelligibilité et comparabilité. La capacité analytique comporte 12 items. Ils couvrent la lecture financière, l’interprétation des écarts et l’usage des outils de pilotage. La qualité décisionnelle comprend 16 items relatifs à la pertinence, la cohérence et l’adéquation aux objectifs.
Le modèle intègre aussi des variables de contrôle. Elles concernent la taille, le secteur, l’âge de la PME et la formation du dirigeant. La qualité du système d’information de gestion et la conformité au référentiel OHADA sont également observées. Les échelles présentent une fiabilité interne satisfaisante. Les coefficients alpha de Cronbach varient de 0,76 à 0,89.
Une analyse factorielle confirmatoire a été conduite avant le test des relations. Les indices obtenus sont compatibles avec un ajustement satisfaisant : CFI = 0,93 ; RMSEA = 0,055 ; SRMR = 0,062. Les médiations et modérations sont testées par bootstrapping sur 5 000 itérations, selon Hayes (2022). L’invariance de mesure entre secteurs est vérifiée suivant Vandenberg & Lance (2000).
- Phase qualitative et intégration des données
Quatre PME ont été sélectionnées par échantillonnage théorique. La sélection maximise la variation sur deux critères. Le premier concerne la formalisation du système comptable. Le second concerne la performance décisionnelle observée. Les cas sont anonymisés par les codes TD-01 à TD-04. Le Tableau 2 présente leurs caractéristiques.
Tableau 2 : Caractéristiques des études de cas qualitatifs
| Code | Secteur | Effectif | Qualité SIC | Formation du dirigeant | Performance décisionnelle |
| TD-01 | Commerce international | 34 | Formalisé (OHADA) | Master gestion | Élevée |
| TD-02 | BTP | 52 | Partiellement formalisé | Licence comptabilité | Modérée |
| TD-03 | Services numériques | 19 | Minimal | Autodidacte | Modérée |
| TD-04 | Agro-industrie | 28 | Informel | Baccalauréat | Faible |
Source : nos données
Dix-huit entretiens semi-directifs ont été menés auprès des dirigeants, responsables comptables et conseillers financiers. Leur durée moyenne est de 68 minutes. Des états financiers, tableaux de bord et rapports de gestion ont aussi été examinés. Le codage combine des catégories issues du cadre conceptuel et des catégories émergentes. La fiabilité intercodeurs a été vérifiée sur deux cas. Les kappas de Cohen obtenus sont de 0,83 et 0,86.
L’intégration des deux volets suit une logique de convergence. Les résultats quantitatifs identifient les relations dominantes. Les cas précisent la manière dont ces relations se matérialisent dans les pratiques. Une classification hiérarchique ascendante, fondée sur la méthode de Ward, soutient ensuite l’identification des configurations de gouvernance informationnelle.
- Résultats
- Une qualité comptable modérée et fortement contrainte par le temps
Le score global de qualité de l’information comptable atteint 2,74 sur 5 (ET = 0,68). Ce niveau traduit une qualité moyenne, mais insuffisamment homogène. Les écarts entre dimensions révèlent un profil plus instructif que la seule moyenne globale.
Tableau 3 : Scores moyens des dimensions de la qualité de l’information comptable
| Dimension | Score moyen | Écart-type | Rang | % sous le seuil critique (< 2,5) |
| Pertinence | 2,61 | 0,71 | 3 | 41,4 % |
| Fiabilité | 2,88 | 0,64 | 1 | 29,6 % |
| Actualité temporelle | 2,34 | 0,79 | 5 | 58,1 % |
| Intelligibilité | 2,82 | 0,67 | 2 | 32,3 % |
| Comparabilité | 2,47 | 0,73 | 4 | 49,5 % |
| Score global QIC | 2,74 | 0,68 | — | 42,2 % |
Note : seuil critique fixé à 2,5 sur 5. Source : enquête de terrain (2025).
L’actualité temporelle obtient le score le plus faible, soit 2,34. Elle présente aussi le taux de déficience le plus élevé, avec 58,1 %. La fiabilité arrive en première position avec 2,88. Cette combinaison signale une tension importante. Les PME semblent mieux préserver la correction formelle des données que leur disponibilité au moment utile.
Les cas qualitatifs rendent cette tension visible. Dans TD-04, le dirigeant utilise surtout la comptabilité pour retracer encaissements et décaissements. Il déclare : « Je sais ce que j’ai dépensé et ce que j’ai encaissé. Mais je ne sais pas vraiment si mon activité est rentable. Les chiffres que je produis servent surtout pour le fisc, pas pour mes décisions. » Ce propos illustre une comptabilité de conformité faiblement convertie en connaissance de gestion.
Le cas TD-01 montre la configuration opposée. Le dirigeant explique : « Avant d’ouvrir un nouveau marché, je regarde mes marges par ligne de produit, mon ratio de liquidité et mes délais de recouvrement. Ce sont ces données qui orientent ma décision, pas seulement mon intuition. » La différence entre les deux cas ne tient donc pas seulement à l’existence de chiffres. Elle concerne leur disponibilité, leur interprétation et leur intégration au raisonnement stratégique.
- Tests des hypothèses : le rôle central de la capacité analytique
Les résultats des tests de médiation et de modération mettent en évidence une architecture relationnelle cohérente entre qualité de l’information comptable, capacité analytique du dirigeant, système d’information de gestion et qualité de la prise de décision stratégique. Au-delà de la significativité individuelle des coefficients, les résultats montrent surtout que la capacité analytique constitue le principal mécanisme par lequel l’information comptable acquiert une véritable portée stratégique.
Tableau 4 : Résultats des tests de médiation et de modération (n = 186)
| Relation testée | β standardisé | Erreur std. | t | p | IC 95 % |
| QIC → CAD (a) | 0,54 | 0,05 | 10,8 | < 0,001 | [0,44 ; 0,64] |
| CAD → QPDS (b) | 0,48 | 0,06 | 8,0 | < 0,001 | [0,36 ; 0,60] |
| QIC → QPDS (c’) | 0,19 | 0,07 | 2,7 | 0,007 | [0,05 ; 0,33] |
| Effet indirect (a × b) | 0,26 | 0,04 | — | < 0,001 | [0,18 ; 0,34] |
| Effet total | 0,45 | 0,06 | 7,5 | < 0,001 | [0,33 ; 0,57] |
| Actualité → QPDS | 0,31 | 0,07 | 4,4 | < 0,001 | [0,17 ; 0,45] |
| SIG × QIC → CAD | 0,22 | 0,06 | 3,7 | < 0,001 | [0,10 ; 0,34] |
| Formation DG → CAD | 0,34 | 0,07 | 4,9 | < 0,001 | [0,20 ; 0,48] |
Note : QIC = qualité de l’information comptable ; CAD = capacité analytique ; QPDS = qualité de la prise de décision stratégique ; SIG = système d’information de gestion. Bootstrapping : 5 000 itérations.
Les résultats soutiennent d’abord l’effet positif de la qualité de l’information comptable sur la qualité de la prise de décision stratégique. L’effet total est substantiel et fortement significatif (β = 0,45 ; p < 0,001 ; IC 95 % = [0,33 ; 0,57]). Après introduction de la capacité analytique, l’effet direct demeure positif et significatif (β = 0,19 ; p = 0,007). H1 est donc soutenue. Ce résultat rejoint Corina et Nicolae (2012), qui considèrent la qualité comptable comme un déterminant de l’efficacité décisionnelle. Il converge également avec Gardi et Darmawan (2022), Anisman et al. (2023), Nadya et al. (2024) et Tran Thanh Thuy (2025), qui montrent que la pertinence, la fiabilité et l’accessibilité des informations comptables réduisent l’incertitude et améliorent les arbitrages managériaux. Dans les contextes africains, les conclusions de Mfouapon et Kamsu Tsassonhoua (2023) et d’Anass et al. (2025) confortent également l’idée selon laquelle une meilleure structuration de l’information comptable renforce son utilité pour le pilotage.
Le résultat le plus structurant concerne toutefois H2. La qualité de l’information comptable exerce un effet particulièrement élevé sur la capacité analytique du dirigeant (β = 0,54 ; p < 0,001). Cette dernière influence à son tour fortement la qualité de la décision stratégique (β = 0,48 ; p < 0,001). L’effet indirect atteint β = 0,26 et son intervalle de confiance [0,18 ; 0,34] exclut zéro, confirmant la robustesse de la médiation. Cet effet représente environ 58 % de l’effet total, ce qui caractérise une médiation partielle substantielle.
Ce résultat montre que l’information comptable ne produit pas sa valeur stratégique uniquement par sa disponibilité. Elle doit être sélectionnée, interprétée, mise en relation et convertie en jugement. Cette conclusion rejoint Franke et Hiebl (2023), qui montrent que les compétences analytiques déterminent la capacité à transformer des données complexes en décisions de meilleure qualité. Elle converge également avec Diabate et al. (2026), pour qui la qualité du dispositif comptable améliore la performance décisionnelle lorsqu’elle est effectivement appropriée par les dirigeants. Anisman et al. (2023) soulignent, dans le même sens, que l’information comptable stratégique devient performante lorsqu’elle s’inscrit dans des capacités de traitement et de connaissance. H2 révèle donc que la capacité analytique constitue un véritable mécanisme de conversion entre qualité informationnelle et qualité décisionnelle.
H3 est également soutenue. L’actualité temporelle présente l’effet spécifique le plus élevé sur la qualité de la décision stratégique (β = 0,31 ; p < 0,001 ; IC 95 % = [0,17 ; 0,45]). Ce résultat confirme que la valeur d’une information comptable dépend non seulement de son exactitude, mais aussi du moment où elle devient disponible. Il rejoint Humphreys et al. (2016), qui montrent que la décision dynamique exige une actualisation continue des informations mobilisées. Trotman et al. (2011) soulignent également que le jugement comptable dépend des conditions dans lesquelles l’information est reçue et traitée. Souitaris et Maestro (2010) ainsi que Lin et al. (2019) montrent, de leur côté, que la temporalité structure les processus décisionnels des équipes dirigeantes. Ainsi, une information fiable mais tardive peut conserver une valeur de conformité tout en perdant une partie importante de sa valeur stratégique. L’actualité temporelle devient alors une condition d’effectivité de la qualité comptable.
Les résultats soutiennent également H4. L’interaction entre la qualité du SIG et la qualité comptable exerce un effet positif et significatif sur la capacité analytique (β = 0,22 ; p < 0,001 ; IC 95 % = [0,10 ; 0,34]). Cet effet de modération indique que l’influence de la qualité comptable sur les capacités analytiques s’accroît lorsque le système d’information de gestion est mieux structuré. Le SIG joue ainsi un rôle d’amplification plutôt que de simple support. Ce résultat rejoint Knauer et al. (2020), qui montrent que la qualité du système détermine la qualité et l’utilisabilité des données de gestion. Il converge avec Ettoumi et Benjelloun (2022), pour qui les systèmes intégrés facilitent la circulation et l’exploitation décisionnelle de l’information. Zohry et Al-Dhubaibi (2024) soulignent également que compétence du système et qualité informationnelle produisent des effets complémentaires. Les résultats corroborent ainsi une logique de complémentarité : une information pertinente devient davantage actionnable lorsqu’elle est soutenue par une infrastructure permettant son accès rapide, son intégration et son traitement.
Enfin, H5 est soutenue. La formation du dirigeant en gestion ou en comptabilité exerce un effet positif sur sa capacité analytique (β = 0,34 ; p < 0,001 ; IC 95 % = [0,20 ; 0,48]). Ce résultat prolonge Chapellier (1997) et Chapellier et Ben Hamadi (2012), qui montrent que le profil du dirigeant influence l’utilisation et la sophistication des informations comptables dans les PME. Il rejoint également Dragoni et al. (2011), qui établissent que les capacités cognitives et l’expérience contribuent à la compétence stratégique. Campbell et al. (2023) montrent, plus largement, que les antécédents éducatifs structurent les cadres cognitifs des dirigeants. Les travaux de Yahaya (2025) et de Danesh (2026) confortent cette lecture en soulignant le rôle du capital humain du dirigeant dans la performance et l’efficacité du leadership. Une formation spécialisée semble donc réduire la distance cognitive entre la donnée comptable et son interprétation stratégique.
Pris ensemble, ces résultats dessinent un mécanisme cohérent. La qualité comptable constitue la matière première informationnelle, la capacité analytique assure sa conversion cognitive, le SIG en augmente l’exploitabilité et la formation du dirigeant renforce les compétences nécessaires à son interprétation. La qualité de la prise de décision stratégique dépend ainsi moins d’un facteur isolé que de l’articulation entre ressources informationnelles, cognitives et technologiques.
- Quatre configurations de gouvernance informationnelle
L’intégration des résultats qualitatifs et quantitatifs fait apparaître quatre configurations distinctes de gouvernance informationnelle. Cette typologie dépasse une lecture additive des déterminants de la qualité décisionnelle. Elle montre qu’un niveau comparable d’information comptable peut produire des résultats différents selon les capacités analytiques du dirigeant et le degré de formalisation du système d’information de gestion. La valeur décisionnelle de l’information résulte donc moins de la présence isolée de ressources informationnelles que de leur agencement.
Cette lecture rejoint la théorie du traitement de l’information, selon laquelle l’efficacité organisationnelle dépend de l’adéquation entre besoins informationnels et capacités de traitement (Galbraith, 1974 ; Daft & Lengel, 1986). Elle prolonge également l’approche configurationnelle des systèmes de contrôle. Malmi et Brown (2008) montrent que les dispositifs de contrôle fonctionnent comme des ensembles interdépendants, tandis qu’Otley (2016) souligne que leur efficacité dépend des complémentarités entre leurs différentes composantes. Dans cette perspective, qualité de l’information comptable, capacité analytique et SIG constituent moins des ressources indépendantes qu’une architecture cohérente de gouvernance informationnelle. Le Tableau 5 synthétise les quatre configurations identifiées..
Tableau 5 : Configurations de gouvernance informationnelle
| Configuration | Cas | QIC | CAD | SIG | QPDS | Fréq. (%) |
| Informationnelle intégrée | TD-01 | Élevée | Élevée | Formalisé | Élevée | 18,3 % |
| Analytiquement contrainte | TD-02 | Modérée-haute | Modérée | Partiel | Modérée | 29,6 % |
| Informationnellement déficiente | TD-03 | Faible | Modérée | Minimal | Modérée-faible | 27,4 % |
| Duale informelle | TD-04 | Faible | Faible | Absent | Faible | 24,7 % |
Note : fréquences estimées par correspondance entre profils qualitatifs et clusters quantitatifs issus d’une classification de Ward.
La configuration informationnelle intégrée, qui concerne 18,3 % des PME, représente la combinaison la plus favorable. Elle associe une information comptable de qualité, une capacité analytique élevée et un SIG formalisé. Cette cohérence se traduit par la meilleure qualité de prise de décision stratégique. Le résultat rejoint Knauer et al. (2020), pour qui la qualité du système contribue à celle des données utilisées en comptabilité de gestion. Il converge également avec Zohry et Al-Dhubaibi (2024), qui soulignent la complémentarité entre compétence du système et qualité informationnelle. Varma et al. (2025) montrent pareillement que les capacités comptables et analytiques produisent davantage de valeur lorsqu’elles s’insèrent dans des dispositifs de contrôle appropriés. Ainsi, l’avantage décisionnel semble moins provenir de la sophistication d’une composante particulière que de l’alignement entre production, traitement et interprétation de l’information.
La configuration analytiquement contrainte, la plus représentée avec 29,6 % des PME, offre un résultat particulièrement instructif. L’information comptable y est relativement disponible, mais la capacité à l’exploiter demeure insuffisante et le SIG seulement partiellement structuré. La qualité décisionnelle reste alors modérée. Cette configuration confirme qu’une amélioration de l’information ne se traduit pas automatiquement par une amélioration équivalente de la décision. Franke et Hiebl (2023) montrent précisément que les compétences analytiques conditionnent la transformation des données en jugement décisionnel. De même, Chapellier (1997) et Chapellier et Ben Hamadi (2012) soulignent que le profil du dirigeant influence fortement l’utilisation et la sophistication des données comptables dans les PME. Le principal goulot d’étranglement ne réside donc pas ici dans la disponibilité des données, mais dans leur conversion cognitive en diagnostic et en action.
À l’inverse, la configuration informationnellement déficiente, qui représente 27,4 % des PME, associe une capacité analytique relativement meilleure à une information comptable insuffisante et à un SIG minimal. La qualité décisionnelle demeure modérée-faible. Le dirigeant peut ainsi disposer des compétences nécessaires pour analyser, comparer ou interpréter, sans bénéficier d’une matière informationnelle suffisamment fiable, structurée ou actualisée. Cette configuration rejoint Ettoumi et Benjelloun (2022), qui montrent que l’intégration des systèmes facilite l’exploitation décisionnelle des données. Elle est également cohérente avec Nurhayati et al. (2023), pour qui la qualité des dispositifs informationnels conditionne les possibilités d’analyse. La capacité cognitive du dirigeant ne peut donc compenser indéfiniment une infrastructure informationnelle déficiente.
Enfin, la configuration duale informelle, observée dans 24,7 % des PME, cumule les principales fragilités. La qualité comptable est faible, la capacité analytique limitée et le SIG absent. Elle présente logiquement la plus faible qualité décisionnelle. Cette configuration évoque les situations où la comptabilité demeure principalement orientée vers les obligations fiscales ou réglementaires, tandis que les décisions quotidiennes reposent davantage sur l’intuition, l’expérience ou des informations informelles. Or, Mfouapon et Kamsu Tsassonhoua (2023) montrent que les stratégies comptables influencent directement la qualité de l’information disponible dans les PME. Lorsque la faiblesse informationnelle rencontre des capacités analytiques réduites et une absence d’infrastructure de traitement, les insuffisances tendent ainsi à se renforcer mutuellement.
Au-delà de leur description, ces quatre configurations mettent en évidence un résultat théorique majeur : les ressources informationnelles présentent des effets de complémentarité. Une information comptable de qualité produit un rendement limité si le dirigeant ne possède pas les capacités nécessaires pour l’interpréter. Réciproquement, une forte capacité analytique ne peut produire pleinement ses effets lorsque les données sont déficientes. Enfin, la technologie ne suffit pas davantage lorsqu’elle traite une information peu pertinente ou reste sous-utilisée par ses destinataires. Cette conclusion prolonge Al-Hashimy et al. (2026), qui montrent que les systèmes comptables informatisés créent davantage de valeur lorsque qualité informationnelle et soutien managérial sont conjointement présents.
La typologie révèle ainsi que la gouvernance informationnelle doit être comprise comme une architecture de complémentarités entre ressources informationnelles, cognitives et technologiques. Elle explique pourquoi une politique uniforme de formalisation comptable ou de digitalisation serait insuffisante. Les PME ne souffrent pas du même déficit et n’empruntent pas les mêmes chemins vers une meilleure décision. Les entreprises analytiquement contraintes requièrent prioritairement un développement des compétences d’interprétation. Les entreprises informationnellement déficientes nécessitent une amélioration de la production et de l’organisation des données. Les structures duales informelles doivent simultanément renforcer leurs pratiques comptables, leurs compétences analytiques et leur infrastructure informationnelle.
Ainsi, la question n’est plus seulement de savoir combien d’information possède une PME, mais si elle dispose d’une configuration permettant de rendre cette information effectivement actionnable. La qualité de la gouvernance informationnelle réside alors dans l’alignement entre ce que l’entreprise sait, ce que le dirigeant peut en comprendre et ce que le système permet d’en faire.
- Discussion
- Contributions théoriques
Les résultats permettent de dépasser une conception instrumentale de l’information comptable, selon laquelle l’amélioration de sa qualité conduirait mécaniquement à de meilleures décisions. Ils mettent plutôt en évidence une chaîne de conversion dans laquelle la qualité comptable constitue une ressource, la capacité analytique un mécanisme d’appropriation, et le système d’information de gestion une infrastructure facilitatrice. Cette lecture permet d’affiner la compréhension des conditions dans lesquelles la comptabilité devient effectivement stratégique dans les PME.
La première contribution concerne ainsi la relation entre qualité comptable et qualité de la prise de décision stratégique. Les résultats confirment que la qualité de l’information comptable améliore significativement la qualité des décisions. Ce constat rejoint Corina et Nicolae (2012), pour qui une information pertinente et fiable réduit l’incertitude entourant le choix managérial. Il converge également avec Anass et al. (2025), qui montrent que la comptabilité analytique améliore la décision en offrant une meilleure lecture des coûts et des alternatives. Les résultats prolongent aussi Gardi et Darmawan (2022), Nadya et al. (2024) et Tran Thanh Thuy (2025), qui associent la qualité informationnelle à une meilleure exploitation stratégique des données comptables.
Toutefois, l’intérêt principal des résultats ne réside pas dans la confirmation de cet effet direct. Il tient au mécanisme qui permet de l’expliquer. La capacité analytique médiatise une part substantielle de cette relation puisqu’elle absorbe 58 % de l’effet total observé. La qualité comptable améliore donc la décision moins par sa seule existence que par sa transformation en diagnostics, comparaisons et options d’action. Ce résultat rejoint Franke et Hiebl (2023), qui montrent que la valeur décisionnelle des données dépend des compétences permettant de les analyser. Il converge également avec Diabate et al. (2026), pour qui la qualité des systèmes comptables produit davantage d’effets lorsque l’information est effectivement appropriée par les décideurs.
Cette médiation précise la théorie du traitement de l’information. Galbraith (1974) et Daft et Lengel (1986) soutiennent que l’organisation doit développer des capacités informationnelles adaptées à son niveau d’incertitude. Nos résultats déplacent cette proposition vers le niveau micro-organisationnel. Dans les PME, la capacité de traitement reste fortement concentrée autour du dirigeant. La valeur stratégique de l’information dépend alors de la capacité cognitive de celui-ci à sélectionner les données pertinentes, établir des relations entre indicateurs et anticiper leurs implications. L’information comptable apparaît ainsi comme une ressource potentielle dont la valeur reste conditionnée par son appropriation cognitive.
Cette conclusion enrichit également la perspective des échelons supérieurs. Hambrick et Mason (1984) montrent que les caractéristiques des dirigeants influencent les choix stratégiques. Les résultats identifient ici une voie concrète de cette influence. Le dirigeant n’est pas seulement destinataire de l’information comptable ; il constitue l’un des mécanismes par lesquels celle-ci devient une décision. Cette observation rejoint Abu Afifa et Nguyen (2023), qui montrent que certaines caractéristiques managériales conditionnent l’utilisation des informations comptables. Elle converge aussi avec Mathur et al. (2026), qui associent les qualités du leadership à l’efficacité de la décision stratégique. Le dirigeant peut ainsi être appréhendé comme un véritable dispositif de conversion entre infrastructure informationnelle et action stratégique.
La deuxième contribution porte sur la hiérarchie des attributs de la qualité comptable. Les résultats montrent que l’actualité temporelle exerce un effet plus important sur la qualité décisionnelle que les autres dimensions étudiées. Cette conclusion est particulièrement significative puisque l’actualité temporelle apparaît simultanément comme l’un des attributs les plus insuffisamment maîtrisés par les PME observées. Elle suggère que la qualité comptable ne forme pas un ensemble homogène dont chaque propriété disposerait d’une valeur décisionnelle identique.
Ce résultat complète les travaux de Trotman et al. (2011), qui soulignent l’importance des caractéristiques informationnelles dans la formation du jugement comptable. Il rejoint surtout Humphreys et al. (2016), qui montrent que les décisions dynamiques nécessitent des informations régulièrement actualisées. Leiblein et al. (2018) rappellent, à cet égard, que les décisions stratégiques se caractérisent par leur importance, leur irréversibilité relative et leur exposition à l’incertitude. Dans de telles conditions, une information exacte mais tardive peut conserver une valeur comptable ou réglementaire tout en ayant perdu une part importante de sa valeur stratégique.
La supériorité de l’actualité temporelle peut également être rapprochée des travaux sur les horizons décisionnels des dirigeants. Souitaris et Maestro (2010) montrent que les configurations temporelles des équipes dirigeantes influencent les processus stratégiques. Lin et al. (2019) établissent que l’orientation temporelle des dirigeants façonne leur manière de traiter l’information et d’arbitrer entre options. Les résultats suggèrent donc que la temporalité n’est pas simplement un attribut technique de l’information. Elle constitue une propriété relationnelle : une donnée devient utile lorsqu’elle rencontre le moment où la décision doit être prise.
Cette observation nuance une lecture uniforme des caractéristiques qualitatives du cadre conceptuel comptable. Elle s’inscrit davantage dans une logique contingente. Chapman (1997), Chenhall (2003) et Otley (2016) rappellent que l’efficacité des systèmes d’information dépend du contexte dans lequel ils sont mobilisés. Nos résultats montrent que, dans des PME confrontées à des horizons décisionnels courts et à une forte incertitude, la rapidité d’accès à l’information peut devenir une condition préalable à l’utilité de ses autres qualités. La fiabilité n’est donc pas reléguée au second plan. Elle devient simplement insuffisante lorsqu’elle intervient après la fenêtre décisionnelle pertinente. En ce sens, l’actualité temporelle apparaît comme une condition d’effectivité stratégique des autres attributs comptables.
La troisième contribution concerne le rôle du système d’information de gestion. Les résultats montrent que la qualité du SIG renforce positivement la relation entre qualité comptable et capacité analytique. Cette relation confirme que les compétences du dirigeant ne s’exercent pas indépendamment de l’environnement technologique dans lequel les données sont produites et mobilisées. Une information pertinente peut difficilement nourrir une analyse de qualité lorsqu’elle demeure fragmentée, inaccessible ou dispersée entre plusieurs supports.
Ce résultat rejoint Knauer et al. (2020), qui montrent que la qualité du système d’information conditionne celle des données utilisées en comptabilité de gestion. Il converge avec Ettoumi et Benjelloun (2022), pour qui l’intégration des systèmes informationnels facilite le contrôle et l’exploitation décisionnelle des données. Zohry et Al-Dhubaibi (2024) soulignent également la complémentarité entre compétence du système et qualité informationnelle. De même, Nurhayati et al. (2023) montrent que les capacités technologiques et analytiques peuvent renforcer les mécanismes traditionnels de production de l’information comptable.
Nos résultats vont cependant plus loin en identifiant un effet de complémentarité. Le SIG ne remplace ni la qualité de l’information ni la capacité analytique. Il augmente plutôt le rendement de leur articulation. Cette conclusion rejoint Varma et al. (2025), qui associent capacités comptables, capacités analytiques et systèmes de contrôle à de meilleurs résultats organisationnels. Elle est également cohérente avec Al-Hashimy et al. (2026), qui montrent que les systèmes comptables informatisés créent davantage de valeur lorsqu’ils s’accompagnent d’une information de qualité et d’un soutien managérial approprié. Ainsi, la digitalisation ne constitue pas une ressource stratégique autonome. Sa valeur provient de sa capacité à rendre les informations disponibles, combinables et interprétables.
La quatrième contribution concerne le profil cognitif du dirigeant. Les résultats montrent que les dirigeants formés en gestion ou en comptabilité disposent d’une capacité analytique significativement supérieure. Ce constat prolonge les travaux pionniers de Chapellier (1997), selon lesquels le profil du dirigeant explique en partie la nature des données comptables mobilisées dans les PME. Il rejoint également Chapellier et Ben Hamadi (2012), qui établissent que les caractéristiques du dirigeant déterminent la complexité de son système de données comptables.
Cette relation trouve une explication dans la perspective du capital humain. Une formation en gestion ou en comptabilité fournit des schémas cognitifs facilitant l’interprétation des coûts, marges, flux de trésorerie, écarts et indicateurs de performance (Stolowy et al., 2024). Elle réduit ainsi la distance cognitive séparant la donnée comptable de son utilisation stratégique. Cette conclusion rejoint Dragoni et al. (2011), qui montrent que les capacités cognitives et l’expérience contribuent à la compétence de pensée stratégique. Elle est également cohérente avec Campbell et al. (2023), qui soulignent le rôle des antécédents éducatifs et professionnels dans la formation des cadres cognitifs des dirigeants. Les résultats de Yahaya (2025) et de Danesh (2026) renforcent cette interprétation en reliant respectivement l’éducation des dirigeants et leur capital humain à des résultats organisationnels et financiers supérieurs.
La cinquième contribution est configurationnelle. Les quatre profils mis en évidence dépassent l’opposition classique entre PME formalisées et PME informelles. Ils révèlent plutôt différentes combinaisons entre qualité informationnelle, capacité analytique et qualité du SIG. Ces trois ressources apparaissent complémentaires. Une PME peut disposer d’informations fiables mais rester analytiquement contrainte. Une autre peut posséder un dirigeant compétent mais souffrir d’un système informationnel déficient. Une troisième peut être technologiquement équipée sans produire des données suffisamment pertinentes pour les décisions.
Cette lecture rejoint Malmi et Brown (2008), qui invitent à considérer les dispositifs de contrôle comme des ensembles interdépendants plutôt que comme des instruments isolés. Elle prolonge également Otley (2016), pour qui l’efficacité des systèmes de contrôle dépend des interactions entre leurs composantes. Les résultats suggèrent ainsi que l’investissement isolé dans une seule ressource peut générer des rendements limités lorsque les ressources complémentaires font défaut. L’avantage décisionnel réside moins dans la possession d’un outil que dans la cohérence d’une configuration associant information pertinente, compétences analytiques et infrastructure adaptée.
Enfin, cette recherche apporte une contribution contextuelle importante. Le Tchad ne constitue pas seulement un terrain supplémentaire pour tester des relations établies ailleurs. Il agit comme un contexte révélateur. Dans un environnement marqué par des ressources limitées, une formalisation comptable inégale et des capacités numériques variables, la distinction entre produire l’information, y accéder et savoir l’exploiter devient particulièrement visible. Le contexte permet ainsi de mettre en évidence des mécanismes qui peuvent rester moins perceptibles dans des organisations fortement structurées. Il offre, en ce sens, un cadre fécond pour préciser les frontières de validité des théories informationnelles et comportementales de la décision stratégique.
- Implications managériales et institutionnelles
Les résultats invitent d’abord les dirigeants de PME à reconsidérer l’ordre de leurs priorités comptables. L’amélioration de la qualité décisionnelle ne suppose pas nécessairement une sophistication croissante des dispositifs. Dans plusieurs PME, réduire le délai séparant l’enregistrement comptable de sa disponibilité managériale peut produire davantage de valeur qu’accroître la complexité des rapports. Un tableau de bord limité à quelques indicateurs pertinents, actualisés régulièrement, peut ainsi être plus utile qu’un reporting exhaustif disponible tardivement. Cette recommandation ne conduit pas à opposer rapidité et fiabilité. Elle invite plutôt à rechercher leur combinaison dans une logique d’usage stratégique.
La seconde implication concerne les compétences des dirigeants. La médiation importante de la capacité analytique indique que les politiques d’appui centrées uniquement sur la tenue comptable restent insuffisantes. Les formations devraient davantage porter sur l’interprétation des données. La lecture des marges, des écarts, de la liquidité, des coûts, des besoins de financement et des indicateurs de performance devrait occuper une place centrale. L’objectif n’est pas de transformer les dirigeants de PME en experts-comptables. Il est de leur permettre de comprendre les signaux contenus dans les chiffres, de questionner les résultats et de convertir l’information en choix stratégiques.
Cette recommandation est particulièrement importante au regard de l’effet observé de la formation en gestion ou comptabilité. Elle suggère que les écarts de capacité analytique ne sont pas irréversibles. Des programmes courts d’éducation financière et de pilotage pourraient réduire une partie de cette asymétrie. Les structures patronales, chambres consulaires, établissements universitaires et organisations d’appui pourraient développer des modules spécifiquement orientés vers la décision. Une telle approche serait probablement plus efficace qu’une formation exclusivement consacrée aux obligations de conformité.
La troisième implication porte sur la digitalisation. Le rôle modérateur du SIG montre que la technologie crée de la valeur lorsqu’elle facilite l’exploitation de l’information. Les PME doivent donc éviter une digitalisation essentiellement mimétique, reposant sur l’acquisition d’outils peu adaptés à leurs pratiques. Elles devraient privilégier des solutions simples, interopérables et cohérentes avec leurs capacités d’usage. Bhimani et Willcocks (2014) montrent que la transformation numérique modifie les relations entre données, information et connaissance. Dans cette perspective, un SIG pertinent doit réduire les délais de traitement, fiabiliser les routines, automatiser certains rapprochements et rendre les indicateurs immédiatement interprétables.
Les résultats impliquent également une individualisation des politiques d’accompagnement. Les quatre profils identifiés indiquent que toutes les PME ne rencontrent pas les mêmes contraintes. Les entreprises caractérisées par une gouvernance duale informelle nécessitent prioritairement une structuration minimale de leurs pratiques comptables. Les PME analytiquement contraintes ont surtout besoin de développer les compétences du dirigeant. Les entreprises informationnellement déficientes doivent renforcer la qualité et la régularité de leur production comptable. Enfin, les entreprises relativement matures peuvent être accompagnées vers des outils davantage intégrés et prédictifs. Cette segmentation permettrait de substituer une logique de diagnostic aux dispositifs uniformes d’assistance.
Les résultats présentent également des implications pour les professionnels du chiffre. Les experts-comptables et cabinets de conseil pourraient faire évoluer leur offre, d’une logique principalement orientée vers la production d’états réglementaires vers une logique de soutien décisionnel. Dans les PME où les compétences analytiques internes demeurent faibles, l’accompagnement pourrait inclure des synthèses périodiques, des alertes sur les écarts significatifs et une contextualisation des principaux indicateurs. Le professionnel comptable deviendrait ainsi non seulement garant de la qualité des chiffres, mais aussi facilitateur de leur appropriation.
Enfin, l’application du référentiel OHADA gagnerait à être davantage articulée aux usages internes de gestion. La conformité réglementaire demeure indispensable. Elle ne garantit cependant ni l’actualité des informations, ni leur appropriation par le dirigeant. Un découplage peut alors apparaître entre une comptabilité produite pour répondre aux exigences légales ou fiscales et une comptabilité mobilisée pour piloter l’entreprise. Les dispositifs institutionnels de sensibilisation devraient donc associer plus explicitement obligations comptables et bénéfices décisionnels. Une telle évolution pourrait contribuer à faire passer la comptabilité du statut de contrainte administrative à celui de véritable infrastructure de décision.
- Limites et voies de recherche
Les résultats doivent néanmoins être interprétés à la lumière de plusieurs limites. Premièrement, l’étude est circonscrite aux PME de N’Djaména. Les entreprises de la capitale peuvent bénéficier d’un accès supérieur aux cabinets comptables, aux infrastructures numériques, aux établissements financiers et aux ressources humaines qualifiées. Les mécanismes observés pourraient donc différer dans les autres régions du Tchad. Une extension territoriale permettrait de tester la stabilité des relations identifiées et d’apprécier leur validité externe.
Deuxièmement, le volet quantitatif repose sur des données transversales. Les relations estimées sont cohérentes avec le modèle théorique proposé, mais elles ne permettent pas d’établir une causalité temporelle définitive. Cette précaution est particulièrement importante pour la relation entre capacité analytique et qualité de la décision. Des dirigeants capables de prendre de meilleures décisions peuvent également être davantage incités à améliorer leur système comptable. Des recherches longitudinales permettraient d’observer comment les investissements comptables, les apprentissages managériaux et la digitalisation se renforcent au cours du temps.
Troisièmement, certaines variables reposent sur les perceptions des dirigeants. La qualité décisionnelle autoévaluée peut être affectée par des biais de désirabilité sociale ou de surconfiance. Les recherches futures gagneraient à combiner données perceptuelles et indicateurs objectifs. La qualité des décisions pourrait notamment être rapprochée de la rentabilité des investissements, de la précision des prévisions, de la maîtrise des coûts ou de la capacité à respecter les objectifs stratégiques. De même, l’actualité temporelle pourrait être évaluée par le délai réel séparant l’événement économique de la disponibilité de l’information pour le décideur.
Quatrièmement, l’effet observé de la formation ouvre une interrogation sur la nature exacte des capacités mobilisées. Les recherches futures pourraient distinguer formation initiale, formation continue, expérience comptable et apprentissage entrepreneurial. Elles pourraient également tester des effets de seuil. Une formation générale en gestion suffit-elle ou certaines compétences techniques spécifiques sont-elles nécessaires pour exploiter des informations complexes ? L’expérience peut-elle compenser l’absence de formation comptable formelle ? Ces questions permettraient de mieux spécifier les microfondations de la capacité analytique.
Enfin, la progression de l’intelligence artificielle, de l’automatisation comptable et des outils d’analyse prédictive ouvre une extension majeure du modèle. Les technologies numériques peuvent réduire les coûts de traitement, accélérer la disponibilité des données et produire automatiquement des diagnostics. Leur effet sur la capacité analytique du dirigeant reste cependant ambigu. Elles pourraient compenser certaines insuffisances cognitives en simplifiant l’interprétation. Elles pourraient, inversement, accroître les écarts entre dirigeants capables d’interroger les systèmes et ceux qui utilisent leurs résultats sans recul critique. Une question de recherche devient dès lors centrale : la digitalisation substitue-t-elle des capacités technologiques aux capacités analytiques du dirigeant ou accroît-elle, au contraire, leur complémentarité ? L’étude de cette tension constitue une voie prometteuse pour prolonger le modèle proposé.
Conclusion
Cette recherche visait à comprendre dans quelles conditions la qualité de l’information comptable devient une véritable ressource stratégique pour les PME tchadiennes. À partir d’un design mixte combinant une enquête auprès de 186 PME, l’analyse de quatre cas et dix-huit entretiens, les résultats montrent que la qualité comptable améliore significativement la qualité de la prise de décision stratégique. Toutefois, l’apport principal de l’étude réside moins dans cette relation directe que dans l’identification du mécanisme qui la sous-tend. La capacité analytique du dirigeant transmet 58 % de l’effet total observé. Autrement dit, l’information comptable ne crée pleinement de valeur que lorsqu’elle peut être interprétée, mise en perspective et transformée en diagnostics, arbitrages et options d’action.
Les résultats révèlent également une hiérarchie entre les attributs de la qualité comptable. L’actualité temporelle apparaît simultanément comme la dimension la moins maîtrisée et celle qui contribue le plus fortement à la qualité décisionnelle. Ce résultat met en évidence une tension fondamentale entre exactitude et utilité stratégique : une information fiable peut conserver sa valeur comptable tout en perdant sa valeur décisionnelle lorsqu’elle devient disponible après la fenêtre d’action pertinente. La temporalité apparaît ainsi non comme une qualité périphérique, mais comme une condition d’effectivité des autres attributs informationnels.
L’étude montre, en outre, que cette conversion de l’information en capacité décisionnelle dépend d’une architecture plus large. La qualité du système d’information de gestion renforce l’exploitation analytique des données, tandis que la formation en gestion ou en comptabilité accroît la capacité du dirigeant à les interpréter. Les quatre configurations identifiées confirment que qualité informationnelle, capacité analytique et infrastructure informationnelle constituent des ressources complémentaires. Aucun de ces éléments ne paraît suffisant lorsqu’il est développé isolément.
La contribution centrale de cette recherche consiste ainsi à déplacer le regard de la qualité de l’information vers son actionnabilité stratégique. La question pertinente n’est plus seulement de savoir si les PME produisent une information comptable fiable et pertinente, mais de comprendre dans quelles conditions cette information peut effectivement devenir connaissance, jugement puis décision. Cette perspective réintroduit le dirigeant au cœur du système comptable et souligne le caractère conjointement informationnel, cognitif et technologique de la décision stratégique.
Sur le plan managérial et institutionnel, trois priorités se dégagent : produire l’information plus rapidement, renforcer les capacités d’interprétation et différencier les dispositifs d’accompagnement selon les déficits observés. L’enjeu n’est donc pas nécessairement de complexifier les systèmes comptables, mais de rapprocher davantage la production des chiffres du moment et des besoins de la décision.
Enfin, ces résultats ouvrent plusieurs prolongements. Le modèle gagnerait à être testé longitudinalement et dans d’autres économies émergentes afin d’évaluer la stabilité des complémentarités identifiées. Surtout, la digitalisation croissante de la fonction comptable invite à approfondir une question désormais centrale : les technologies analytiques se substituent-elles aux capacités cognitives du dirigeant ou rendent-elles, au contraire, ces capacités encore plus déterminantes ? Cette interrogation ouvre une voie prometteuse pour comprendre comment l’information comptable peut devenir, au-delà de sa fonction de conformité, une véritable infrastructure de l’action stratégique.
Références bibliographiques
Abu Afifa, M., & Nguyen, N. M. (2023). Impact of risk-taking tendency and transformational leadership style on the use of management accounting system information: a direct-mediation model. Baltic Journal of Management, 18(3), 366-385.
Al-Hashimy, H. N. H., Yao, J., & Pitchay, A. A. (2026). Enhancing financial performance through computerized accounting information systems: the critical role of accounting information quality and top management support. VINE Journal of Information and Knowledge Management Systems, 56(3), 860-884.
Anass, G., Jouali, E. L., & Marouane, S. (2025). La contribution de la comptabilité analytique à l’amélioration de la qualité de prise de décision des administrations publiques marocaines : Cas de la Région de Souss Massa. Revue Internationale de la Recherche Scientifique et de l’Innovation, 3(4), 973-994.
Anisman, H. B., Dewi, F. G., & Oktavia, R. (2023). Strategic management accounting information, service quality, and knowledge management to company performance: a literature review. Journal of management, accounting, general finance and international economic issues, 3(2), 339-352.
Anisman, H. B., Dewi, F. G., & Oktavia, R. (2023). Strategic management accounting information, service quality, and knowledge management to company performance: a literature review. Journal of management, accounting, general finance and international economic issues, 3(2), 339-352.
Bhimani, A., & Willcocks, L. P. (2014). Digitisation, ‘Big Data’ and the transformation of accounting information. Accounting and Business Research, 44(4), 469–490.
Boubakary, B. (2024). Audit interne et performance des entreprises publiques et parapubliques au Cameroun. Revue internationale des sciences de l’organisation, 18(2), 43-74.
Campbell, J. T., Bilgili, H., Crossland, C., & Ajay, B. (2023). The background on executive background: An integrative review. Journal of Management, 49(1), 7-51.
Chapellier, P. (1997). Profils de dirigeants et données comptables de gestion en PME. Revue internationale PME, 10(1), 9-41.
Chapellier, P., & Ben Hamadi, Z. (2012). Le système de données comptables des dirigeants de PME tunisiennes: complexité et déterminants. Management international, 16(4), 151-167.
Chapman, C. S. (1997). Reflections on a contingent view of accounting. Accounting, Organizations and Society, 22(2), 189–205.
Chenhall, R. H. (2003). Management control systems design within its organizational context: Findings from contingency-based research and directions for the future. Accounting, Organizations and Society, 28(2–3), 127–168.
Christensen, H. B., Lee, E., Walker, M., & Zeng, C. (2015). Incentives or standards: What determines accounting quality changes around IFRS adoption?. European accounting review, 24(1), 31-61.
Corina, M., & Nicolae, M. M. (2012). Quality of accounting information to optimize the decisional process. Annals of Faculty of Economics, 1(2), 694-699.
Creswell, J. W., & Plano Clark, V. L. (2018). Designing and conducting mixed methods research (3rd ed.). SAGE.
Daft, R. L., & Lengel, R. H. (1986). Organizational information requirements, media richness and structural design. Management Science, 32(5), 554–571.
Danesh, E. (2026). Engineering leadership: A human capital, cognitive‐fit, and innovation diffusion perspective on CEO financial performance. Review of financial economics, 44(2), e70040.
Dechow, P., Ge, W., & Schrand, C. (2010). Understanding earnings quality: A review of the proxies, their determinants and their consequences. Journal of Accounting and Economics, 50(2–3), 344–401.
Diabate, K., Yalcouye, H., & Traore, F. (2026). Audit qualité des systèmes comptables et performance décisionnelle des dirigeants dans les services financiers au Mali: cas de la Banque Nationale de Développement Agricole du Mali. Journal of Economics, Finance and Management (JEFM), 5(4), 874-890.
Dragoni, L., Oh, I. S., Vankatwyk, P., & Tesluk, P. E. (2011). Developing executive leaders: The relative contribution of cognitive ability, personality, and the accumulation of work experience in predicting strategic thinking competency. Personnel psychology, 64(4), 829-864.
Ettoumi, F. E., & Benjelloun, S. (2022). L’impact des systèmes d’information intégrés et décisionnels sur le contrôle de gestion : étude qualitative exploratoire. International Journal of Accounting Finance Auditing Management and Economics, 3(4-3), 174-189.
Francis, J., Nanda, D., & Olsson, P. (2008). Voluntary disclosure, earnings quality, and cost of capital. Journal of Accounting Research, 46(1), 53–99.
Franke, F., & Hiebl, M. R. (2023). Big data and decision quality: the role of management accountants’ data analytics skills. International journal of accounting & information management, 31(1), 93-127.
Franke, F., & Hiebl, M. R. (2023). Big data and decision quality: the role of management accountants’ data analytics skills. International journal of accounting & information management, 31(1), 93-127.
Galbraith, J. R. (1974). Organization design: An information processing view. Interfaces, 4(3), 28–36.
Gardi, B., & Darmawan, D. (2022). The Role of Manager Behavior in the Utilization of Accounting Information for Corporate Strategic Decision Making. Journal of Social Science Studies, 2(1), 111-118.
Hair, J. F., Risher, J. J., Sarstedt, M., & Ringle, C. M. (2019). When to use and how to report the results of PLS-SEM. European Business Review, 31(1), 2–24.
Hall, M. (2010). Accounting information and managerial work. Accounting, Organizations and Society, 35(3), 301–315.
Hambrick, D. C., & Mason, P. A. (1984). Upper echelons: The organization as a reflection of its top managers. Academy of Management Review, 9(2), 193–206.
Hayes, A. F. (2022). Introduction to mediation, moderation, and conditional process analysis: A regression-based approach (3rd ed.). Guilford Press.
Humphreys, K. A., Gary, M. S., & Trotman, K. T. (2016). Dynamic decision making using the balanced scorecard framework. The Accounting Review, 91(5), 1441-1465
International Accounting Standards Board. (2018). Conceptual framework for financial reporting. IASB.
Knauer, T., Nikiforow, N., & Wagener, S. (2020). Determinants of information system quality and data quality in management accounting: T. Knauer et al. Journal of Management Control, 31(1), 97-121.
Leiblein, M. J., Reuer, J. J., & Zenger, T. (2018). What makes a decision strategic?. Strategy Science, 3(4), 558-573.
Lin, Y., Shi, W., Prescott, J. E., & Yang, H. (2019). In the eye of the beholder: Top managers’ long-term orientation, industry context, and decision-making processes. Journal of Management, 45(8), 3114-3145.
Malmi, T., & Brown, D. A. (2008). Management control systems as a package: Opportunities, challenges and research directions. Management Accounting Research, 19(4), 287–300.
Mathur, M., Janardhanan, P., Grover, D., Ramteke, P. V., & Fathima, S. (2026). Leadership Styles and Strategic Decision-Making: An Analytical Study of Transformational Leadership and Organizational Effectiveness. Journal of Theoretical Accounting Research, 22(1), 55.
Mfouapon, G. K., & Kamsu Tsassonhoua, M. (2023). Stratégie comptable et qualité de l’information comptable des PME familiales camerounaises. Revue Africaine de Gestion, 6(1) ; 257-289.
Mushiya Nkongolo, F., & Mbudi Masunda, M. (2026). Qualité de l’information comptable et performance financière des entreprises en République Démocratique du Congo: une analyse économétrique. African Scientific Journal, 3(37), 0370-0370.
Nadya, W., Nawawi, M., Wahyudi, T., & Prasadhita, C. (2024). The Role Of Accounting Information Systems In Improving Management Strategic Decision. Management Science Research Journal, 3(3), 90-99.
Nurhayati, N., Hartanto, R., Paramita, I., Sofianty, D., & Ali, Q. (2023). The predictors of the quality of accounting information system: do big data analytics moderate this conventional linkage?. Journal of Open Innovation: Technology, Market, and Complexity, 9(3), 100105.
Organisation pour l’Harmonisation en Afrique du Droit des Affaires. (2017). Acte uniforme relatif au droit comptable et à l’information financière (AUDCIF). OHADA.
Otley, D. T. (2016). The contingency theory of management accounting and control: 1980–2014. Management Accounting Research, 31, 45–62.
Simon, H. A. (1955). A behavioral model of rational choice. The Quarterly Journal of Economics, 69(1), 99–118.
Souitaris, V., & Maestro, B. M. (2010). Polychronicity in top management teams: The impact on strategic decision processes and performance of new technology ventures. Strategic management journal, 31(6), 652-678.
Stolowy, H., Ding, Y., Paugam, L., & Langlois, G. (2024). Comptabilité et analyse financière: une perspective globale. Éditions EMS.
Tran Thanh Thuy, N. (2025). Effect of accounting information system quality on decision-making success and non-financial performance: does non-financial information quality matter?. Cogent business & management, 12(1), 2447913.
Trotman, K. T., Tan, H. C., & Ang, N. (2011). Fifty‐year overview of judgment and decision‐making research in accounting. Accounting & Finance, 51(1), 278-360.
Vandenberg, R. J., & Lance, C. E. (2000). A review and synthesis of the measurement invariance literature: Suggestions, practices, and recommendations for organizational research. Organizational Research Methods, 3(1), 4–70.
Varma, A., Sharma, A., & Khan, A. (2025). Accounting-analytic capabilities’ impact on management controls and performance. Journal of computer information systems, 1-16.
Yahaya, O. A. (2025). CEO education and firm performance in Nigeria. Journal of Finance and Accounting Research, 25(4), 133-159.
Zohry, A. F., & Al-Dhubaibi, A. A. S. (2024). Optimizing business performance through effective accounting information systems: The role of system competence and information quality. Journal of Risk and Financial Management, 17(11), 515.